Pass-Through Entity Tax (PTET)에 대한 개요
Pass-Through Entity Tax (PTET)는 LLC, S-Corp, 파트너십 등과 같은 Pass-Through entity에 적용되는 세금 제도이며 많은 주에서 연방 세금 신고 시 “주 및 지방세”(State and Local Tax, SALT) 공제를 $10,000로 제한하는 규정을 우회하기 위한 방법으로 도입되었습니다.
이러한 entity는 자체적으로 법인세를 내지 않고, 소득이 소유자에게 직접 할당되어 개인 소득세로 과세됩니다.
PTET는 주 정부가 이러한 소득에 대해 별도의 세금을 부과하는 복잡한 규정을 포함하고 있으며, 이를 통해 세금 부담을 줄이거나 최적화하려는 전략이 사용됩니다.
이 전략은 세금 혜택을 받는 데 매우 유리할 수 있지만, 각 주마다 규정과 방식이 다르기 때문에 상당히 복잡할 수 있습니다.
예를 들어, 어떤 주는 소유자가 이 선택을 하지 않도록 허용하지만, 다른 주는 선택을 할 수 있는 대상과 세금을 계산하는 방법에 더 엄격한 규정을 두고 있습니다.
예시 1: 캘리포니아에서의 PTET
상황:
캘리포니아에 본사를 둔 S 법인인 “Downtown Tech”는 주 소득세를 법인 수준에서 납부하기로 선택합니다. ABC Tech의 주주 중 일부는 캘리포니아 주민이고, 나머지는 다른 주에 거주합니다.
결과:
– Downtown Tech는 법인 소득에 대해 캘리포니아 PTET를 납부합니다.
– 주주들은 그들이 받은 소득에 대해 개인 소득세를 신고할 때, ABC Tech에서 납부한 PTET의 비율에 따라 공제를 받을 수 있습니다.
– 캘리포니아는 이 공제가 환불이 불가하지만, 5년 동안 이월하여 사용할 수 있도록 허용합니다.
예시 2: 애리조나에서의 PTET
상황:
애리조나에 위치한 파트너십인 “Downtown Ventures”는 법인 수준에서 세금을 납부하기로 결정했습니다. 그러나, 파트너 중 한 명은 이 선택에 참여하기를 원하지 않습니다.
결과:
– Downtown Ventures는 PTET를 납부하기 전에 파트너들에게 이 선택에 대해 60일 전에 통지합니다.
– 선택을 원하지 않는 파트너는 이 선택에서 제외됩니다.
– PTET를 납부한 후, 나머지 파트너들은 개인 소득세 신고 시 PTET 공제를 받을 수 있습니다.
예시 3: 뉴욕에서의 PTET
상황:
뉴욕에 기반을 둔 S 법인 “Downtown Solutions”는 법인 수준에서 세금을 납부하기로 결정합니다. 이 법인은 뉴욕에서 발생하는 소득에 대해 PTET를 납부할 수 있는 선택권을 가집니다.
결과:
– Downtown Solutions는 주 소득에 대해 뉴욕의 누진세율에 따라 PTET를 납부합니다.
– 주주들은 개인 소득세 신고 시 이 PTET를 공제받으며, 뉴욕주는 소득 수준에 따라 세율을 달리 적용합니다.
– 뉴욕에서는 PTET 공제는 소득에 따라 변동이 있지만, 주주는 이를 활용해 개인 소득세 부담을 줄일 수 있습니다.
주별 PTET 현황
*아래정보는 언제든지 변경될수 있습니다.
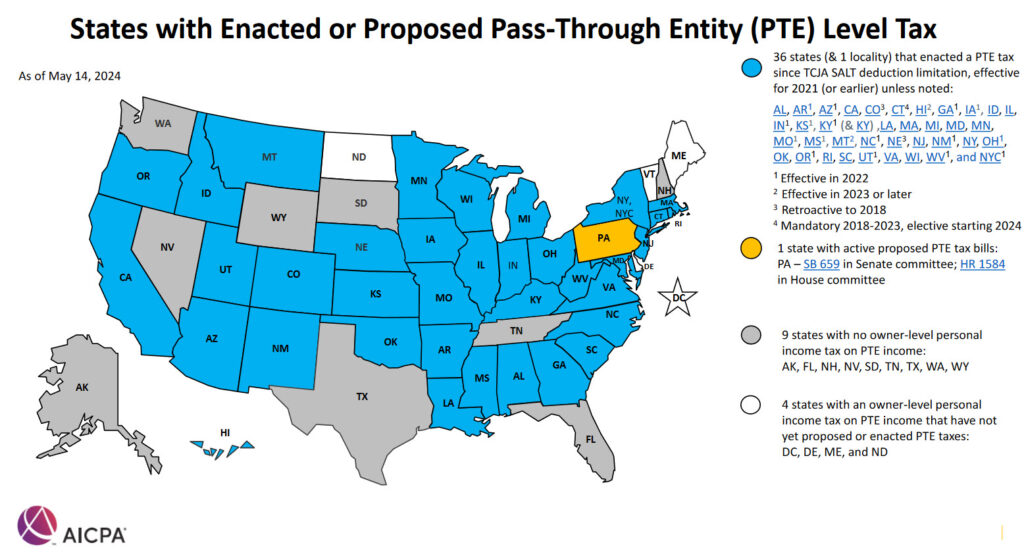
Source: https://us.aicpa.org/content/dam/aicpa/advocacy/tax/downloadabledocuments/56175896-pte-map.pdf
요약하자면 아래와 같습니다:
- PTET의 목적:
- 개인 납세자를 위한 $10,000 SALT 공제 한도를 우회하기 위해 만들어짐.
- 파트너십과 S 법인이 법인 수준에서 세금을 납부하여, 소득이 개인에게 전달되기 전에 공제가 가능.
- 주별 채택 현황:
- 현재 36개 주와 뉴욕시에서 PTET 선택 허용.
- Maine, Pennsylvania , Vermont에서 입법 진행 중.
- Delaware, Washington DC, North Dakota는 PTET 시스템을 채택하지 않음.
- 주별 규정 차이:
- 주마다 PTET 계산 방식, 선택 가능 여부, 공제 또는 환불 처리 방식이 다름.
- 예시: Arizona는 소유자가 선택을 하지 않도록 허용; California는 환불 불가, 5년간 이월 공제 가능.
- 세금 준수 및 향후 고려 사항:
- PTET는 주별 예상 세금 납부 규정을 준수해야 함.
- 연방 SALT 한도는 2025년 이후 만료 예정이나, 입법 변경이 PTET 규정에 영향을 미칠 수 있음.
PTET은 상당히 복잡하고 전문적인 지식이 필요한 분야이므로, 반드시 세금 전문가와 상담하시기 바랍니다. 각 주별 세금 상담 전문가를 찾으시려면 저희 CPA Directory를 참고해 주세요.
본 내용은 IRS 공개 자료와 언론 보도를 정리한 일반 정보이며, 개별 세무·법률 자문이 아니에요. 자세히 보기